
Darowizna a zachowek
Co wlicza się do substratu i jak to wpływa na wysokość roszczenia?
kancelaria adwokacka ⚖️ Katarzyna wiśniewska Łomianki
Jednym z najczęściej spotykanych problemów w praktyce prawa spadkowego jest wzajemna relacja między darowiznami dokonanymi przez spadkodawcę za życia a roszczeniami o zachowek. Nierzadko spadkodawca, chcąc za życia wspomóc jedno z dzieci lub inną bliską osobę, przekazuje jej majątek w formie darowizny. Po jego śmierci pozostali członkowie rodziny odkrywają, że majątek spadkowy jest szczupły lub wręcz nie istnieje, a spadkodawca jeszcze za życia rozdał znaczną część swojego mienia. Wtedy właśnie pojawia się pytanie: czy darowizny dokonane za życia mają wpływ na wysokość zachowku?
Odpowiedź brzmi: tak, ale pod pewnymi warunkami i w ściśle określonych granicach. Poniżej wyjaśniam zasady doliczania darowizn do substratu zachowku oraz praktyczne konsekwencje tych regulacji.
Podstawowa zasada. Darowizny dolicza się do spadku
Zgodnie z art. 993 § 1 KC, przy obliczaniu zachowku dolicza się do spadku darowizny oraz zapisy windykacyjne dokonane przez spadkodawcę. Nie uwzględnia się natomiast zapisów zwykłych i poleceń.
Oznacza to, że substrat zachowku (podstawa do obliczenia należności) to nie tylko to, co zostało w momencie śmierci spadkodawcy, ale także to, co spadkodawca rozdał za życia w formie darowizn. Ma to zapobiec sytuacjom, w których spadkodawca, chcąc pozbawić bliskich zachowku, wyzbywa się majątku jeszcze za życia.
Kiedy darowizny nie podlegają doliczeniu?
Nie wszystkie darowizny są doliczane do substratu zachowku. Art. 994 KC wprowadza istotne wyłączenia:
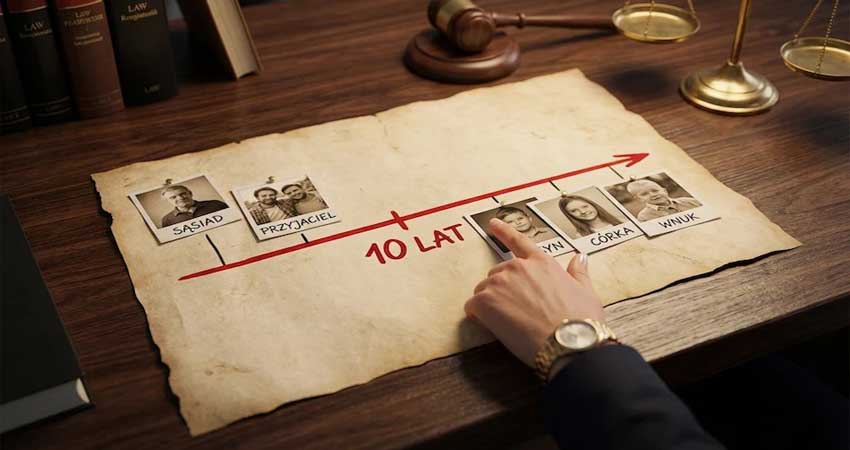
a) Darowizny dokonane przed więcej niż 10 laty (na rzecz osób trzecich)
Jeżeli darowizna została dokonana na rzecz osoby niebędącej spadkobiercą ani uprawnionym do zachowku i od jej dokonania do otwarcia spadku upłynęło więcej niż 10 lat – nie dolicza się jej. Jest to tzw. “okres ochronny” dla obdarowanych osób trzecich.
Uwaga: to ograniczenie czasowe nie dotyczy darowizn dokonanych na rzecz spadkobierców lub osób uprawnionych do zachowku. Darowizna na rzecz dziecka (które jest zstępnym i potencjalnym uprawnionym do zachowku) podlega doliczeniu bez względu na to, kiedy została dokonana – nawet 30 lat przed śmiercią spadkodawcy. Potwierdza to orzecznictwo Sądu Najwyższego (postanowienie SN z 30 marca 2011 r., III CZP 136/10).
b) Drobne darowizny zwyczajowe
Nie dolicza się drobnych darowizn zwyczajowo przyjętych w danych stosunkach – chodzi o prezenty okolicznościowe, świąteczne, urodzinowe itp., które nie mają istotnej wartości majątkowej.
c) Darowizny na rzecz zstępnego, gdy spadkodawca nie miał zstępnych
Przy obliczaniu zachowku należnego zstępnemu nie dolicza się darowizn uczynionych przez spadkodawcę w czasie, kiedy nie miał jeszcze zstępnych. Wyjątek: darowizna dokonana na mniej niż 300 dni przed urodzeniem się zstępnego (art. 994 § 2 KC).
d) Darowizny przedmałżeńskie
Przy obliczaniu zachowku należnego małżonkowi nie dolicza się darowizn, które spadkodawca uczynił przed zawarciem z nim małżeństwa (art. 994 § 3 KC).
Jak wycenia się darowizny?
Kluczowe znaczenie dla praktyki ma sposób wyceny darowizn. Zgodnie z art. 995 § 1 KC:
Wartość przedmiotu darowizny oblicza się według stanu z chwili jej dokonania, a według cen z chwili ustalania zachowku.
Oznacza to, że:
- Stan (fizyczny, prawny) darowanej rzeczy ocenia się na moment jej przekazania,
- Cenę (wartość rynkową) ocenia się na moment ustalania zachowku (najczęściej data orzekania przez sąd).
Przykład: Spadkodawca darował synowi nieruchomość w 2005 r., gdy była warta 200 000 zł. W 2025 r. (po śmierci spadkodawcy) ta sama nieruchomość jest warta 600 000 zł. Do substratu zachowku dolicza się 600 000 zł. SN w wyroku z 30 października 2003 r. (IV CSK 158/02) wskazał, że zasada ta ma zastosowanie także przy darowiznach na rzecz małżonka uprawnionego do zachowku z zastrzeżeniem wejścia do majątku wspólnego.
Zaliczanie darowizny na poczet zachowku uprawnionego
Art. 996 KC stanowi, że darowiznę dokonaną przez spadkodawcę na rzecz uprawnionego do zachowku zalicza się na należny mu zachowek.
Oznacza to, że jeżeli spadkodawca za życia przekazał dziecku (uprawnionemu do zachowku) darowiznę, to wartość tej darowizny pomniejsza należny temu dziecku zachowek.
Przykład: Substrat zachowku wynosi 300 000 zł, udział ustawowy dziecka to 1/3 (100 000 zł), zachowek ½ z 100 000 zł = 50 000 zł. Jeżeli dziecko otrzymało za życia darowiznę o wartości 30 000 zł, to przysługuje mu zachowek w wysokości 20 000 zł (50 000 zł – 30 000 zł).
Jeżeli uprawnionym do zachowku jest dalszy zstępny (np. wnuk), zalicza się także darowiznę dokonaną na rzecz jego wstępnego (art. 996 § 1 zd. 2 KC).
Odpowiedzialność obdarowanego (art. 1000 KC)
Jeżeli uprawniony do zachowku nie może otrzymać należnej kwoty od spadkobiercy (np. spadek jest zadłużony lub testament wyczerpał cały majątek na rzecz innych osób), może on żądać zapłaty od osoby, która otrzymała darowiznę doliczoną do spadku.
Sąd Najwyższy w wyroku z 30 stycznia 2008 r. (III CSK 255/07) wyraźnie stwierdził: jeżeli spadkodawca dokonał darowizny wyczerpującej cały spadek, uprawniony do zachowku może dochodzić od obdarowanego roszczenia o zachowek w granicach określonych w art. 1000 KC.
Odpowiedzialność obdarowanego jest jednak ograniczona:
- Tylko do granic wzbogacenia będącego skutkiem darowizny (art. 1000 § 1 KC),
- Jeżeli obdarowany sam jest uprawniony do zachowku – tylko do nadwyżki ponad jego własny zachowek (art. 1000 § 2 KC),
- Obdarowany może zwolnić się od zapłaty przez wydanie przedmiotu darowizny (art. 1000 § 3 KC).
Darowizna na rzecz małżonka osoby uprawnionej. Jaki jest problem majątku wspólnego?
W praktyce często zdarza się, że spadkodawca darowuje nieruchomość na rzecz swojego dziecka i jego małżonka (np. synowej/zięciowi), z przeznaczeniem do majątku wspólnego. Sąd Najwyższy w wyroku z 12 maja 2000 r. (II CKN 542/00) oraz w wyroku z 30 października 2003 r. (IV CSK 158/02) wyjaśnił, że w takiej sytuacji zaliczeniu na zachowek podlega tylko połowa wartości przedmiotu darowizny – ponieważ druga połowa przypada małżonkowi, który nie jest uprawniony do zachowku po darczyńcy.
Jakie są praktyczne problemy dowodowe?
W praktyce największym wyzwaniem w sprawach o zachowek jest udowodnienie wartości darowizn. Obdarowani często niechętnie ujawniają rzeczywistą wartość otrzymanego majątku. Kluczowe znaczenie mają:
- Operaty szacunkowe rzeczoznawców majątkowych,
- Akty notarialne (jeżeli darowizna została udokumentowana),
- Zeznania świadków,
- Dowody pośrednie (przelewy, wpłaty, faktury).
Warto pamiętać, że darowizna może być dokonana także w formie nieformalnej – jeżeli jednak jej wartość jest znacząca, obdarowany może mieć problem z udowodnieniem, że nie była to darowizna, a np. pożyczka lub inna czynność prawna.
Podsumowanie
Relacja między darowizną a zachowkiem jest jedną z najważniejszych i najbardziej skomplikowanych kwestii w prawie spadkowym.
- Darowizny zwiększają substrat zachowku, co może podnieść wysokość należnych uprawnionym kwot.
- Darowizny na rzecz samego uprawnionego pomniejszają jego zachowek.
- Darowizny na rzecz osób trzecich sprzed >10 lat nie są doliczane.
- Wycena darowizn: stan z chwili dokonania, ceny z chwili ustalania zachowku.
- Jeżeli spadkobierca nie zapłaci, można dochodzić zachowku od obdarowanego (art. 1000 KC).
Masz wątpliwości, czy darowizna dokonana przez spadkodawcę wpłynie na Twój zachowek?
Skontaktuj się ze mną – przeanalizuję Twoją sytuację, ocenię szanse na uzyskanie zachowku i doradzę optymalną strategię.
+48 608 552 126
katarzyna@wisniewska.biz